Por que ter parte do patrimônio em dólar e euro com imóveis
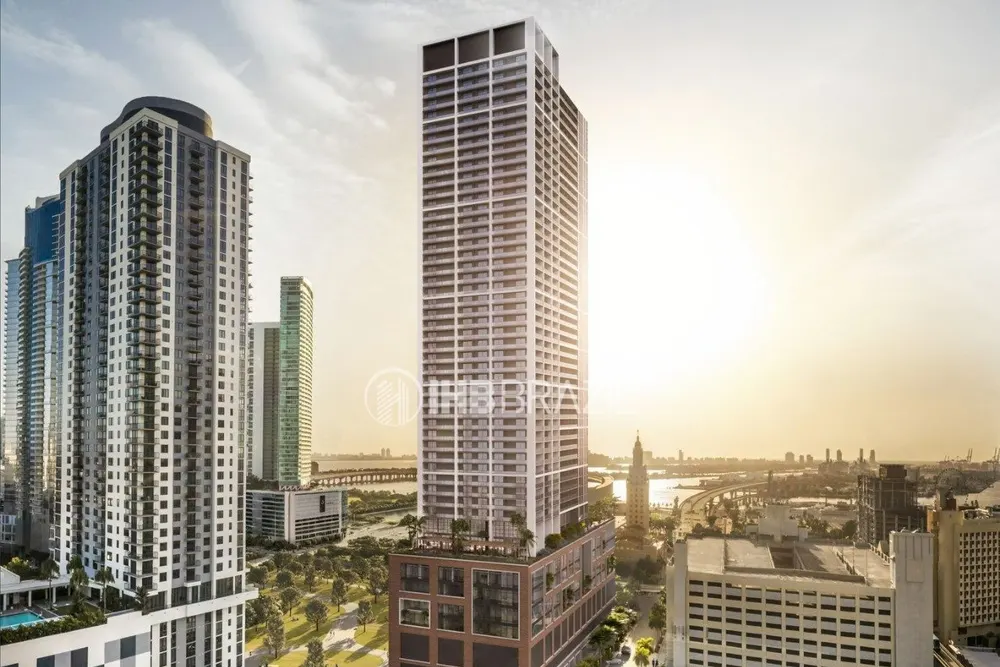
O brasileiro gosta de dois ativos: dólar e tijolo. No IHB Cast #02, Jorge Bononi e Sérgio Martins, sócios da IHB Brazil, recebem o consultor Marcelo Cantiere e o especialista em investimentos Emerson Soares para discutir por que juntar os dois, com imóveis em moeda forte, se tornou uma das formas mais procuradas de diversificar o patrimônio.
Por que diversificar o patrimônio fora do Brasil?
Porque o Brasil é uma parte pequena do mundo financeiro: como lembra Marcelo Cantiere, o país representa menos de 2% do mercado global de ativos. Concentrar todo o patrimônio em reais significa ficar exposto a uma única economia, com o histórico de instabilidade fiscal e cambial que o brasileiro conhece. Ter uma parte em dólar ou em euro é uma forma de proteção.
A diferença aparece no longo prazo. Em 2011, o dólar chegou a custar cerca de R$ 1,55; em outubro de 2026, a cotação de referência do Banco Central (PTAX) está perto de R$ 5,06. Quem tinha patrimônio em dólar nesse período viu esse patrimônio mais do que triplicar em reais, sem contar a valorização do próprio ativo. Como diz Marcelo, "dólar caro é aquele que você não tem".
Por que imóveis, e não só aplicações em dólar?
Hoje é fácil abrir uma conta em dólar pelo celular e investir em fundos e ações no exterior, e esse caminho tem seu lugar. O imóvel acrescenta três coisas:
- Menos volatilidade: um bem de raiz oscila menos do que a bolsa.
- Renda em moeda forte: o aluguel é pago em dólar ou em euro.
- Uso: a casa de férias em Orlando ou o apartamento em Lisboa também servem à família.
Como montar uma carteira imobiliária no exterior?
Miami, Orlando e Portugal se complementam, porque cada mercado tem uma característica:
- Miami: apartamentos em torres na planta, com pagamentos ao longo da obra e potencial de valorização até a entrega.
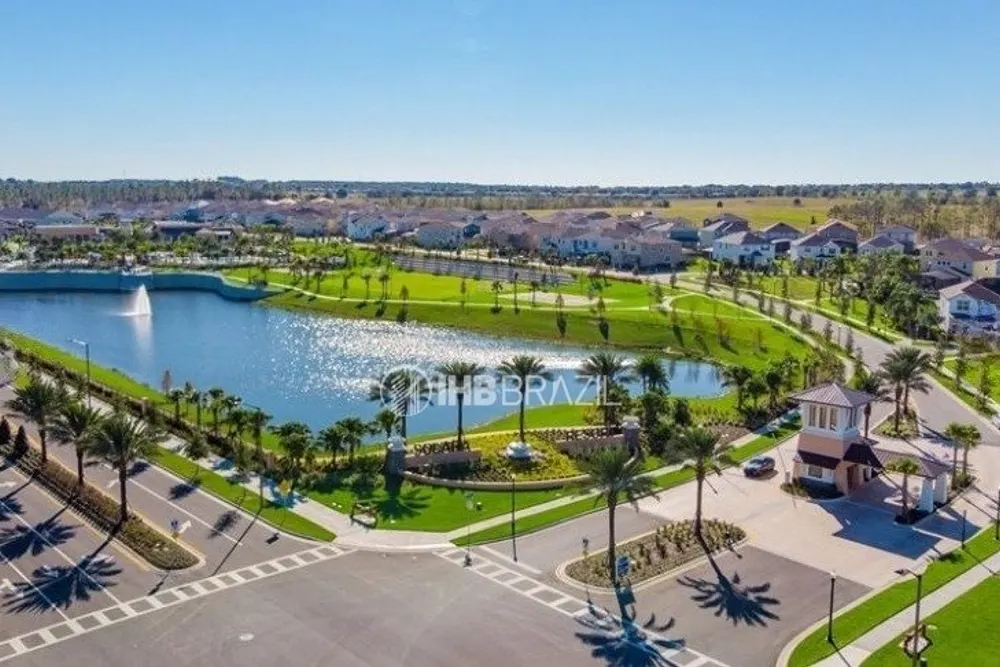
- Orlando: casas de férias perto dos parques, com renda de aluguel de temporada, ou casas para aluguel de longo prazo.
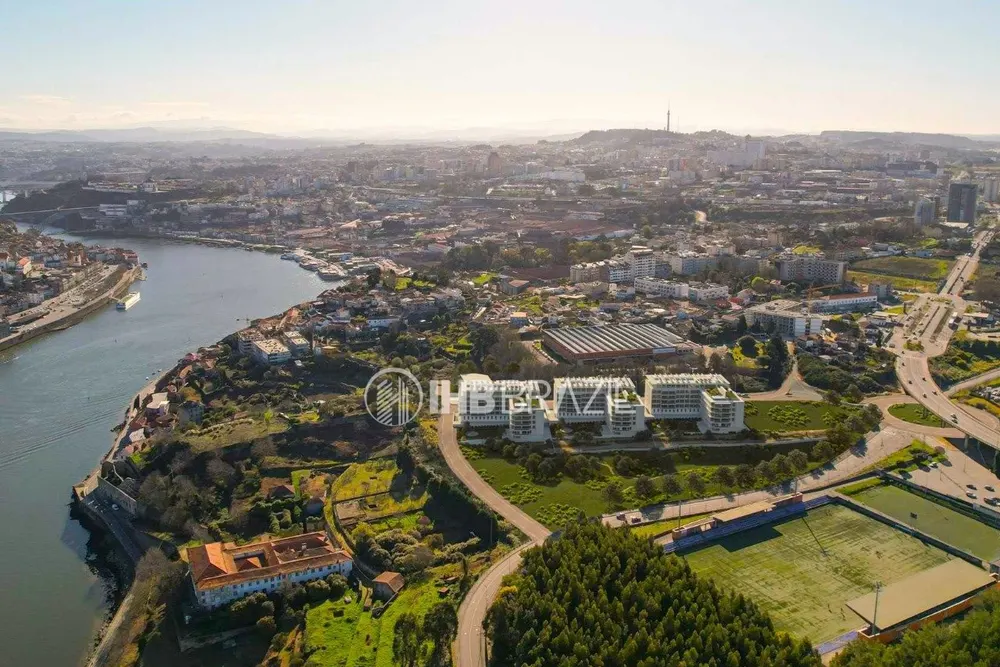
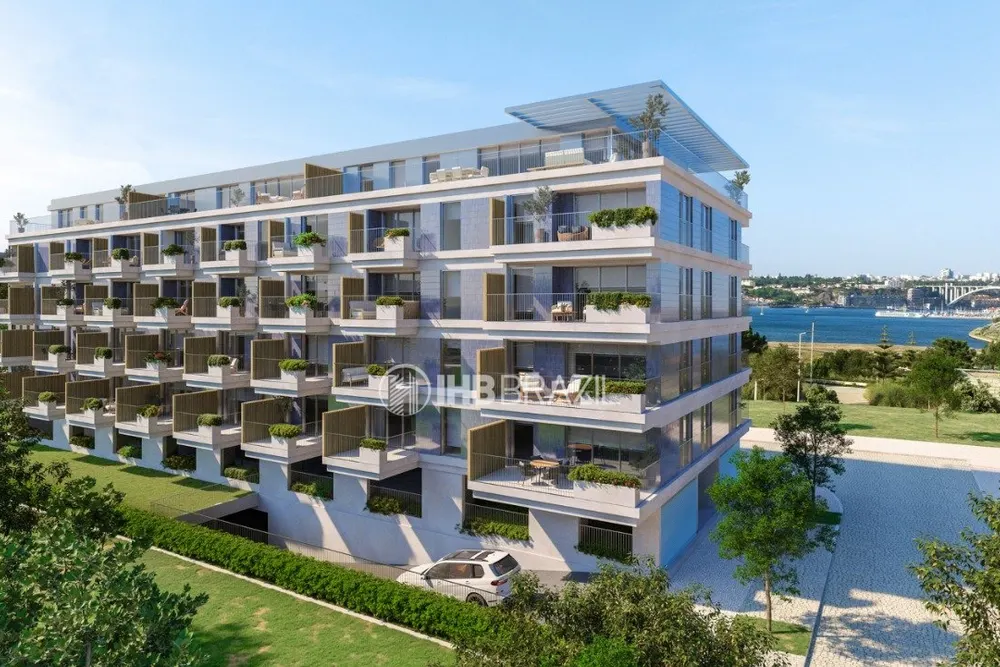
- Portugal: imóveis menores, valores de entrada mais baixos e renda de aluguel de longo prazo em euro, num mercado com pouca oferta.
As diferenças entre as duas cidades americanas estão em Orlando ou Miami: onde investir em imóveis na Flórida, e o mercado português, em investir em imóveis em Portugal.
Mandar dinheiro para fora é caro?
Menos do que muitos imaginam. A compra de um imóvel usa o câmbio comercial, com o spread da instituição de câmbio e o IOF definido pelo governo, que mudou em 2025 (confirme a alíquota vigente no fechamento). Não se usa o câmbio turismo. Com a operação bem planejada, o custo da remessa é uma fração pequena do valor do imóvel.
Existe hora certa para começar?
Para os sócios da IHB, a melhor hora "foi ontem". Quem esperou o dólar cair depois de 2009, ou durante a pandemia, em geral pagou mais caro depois. Tentar acertar o melhor momento do câmbio costuma custar mais do que começar aos poucos. Dolarizar uma parte do patrimônio em etapas reduz o risco de escolher um momento ruim e cria o hábito de olhar o patrimônio em mais de uma moeda.
O ponto mais importante, segundo Jorge Bononi, é quem vai assessorar. Muitas das experiências ruins com investimento no exterior vêm de compras mal orientadas, não do mercado em si.
Conteúdo informativo, sem recomendação de investimento: avalie com um consultor o que faz sentido para o seu perfil.
Este artigo é baseado no IHB Cast #02, "O impacto da economia global nos investimentos imobiliários nos EUA e em Portugal", publicado em março de 2025. A cotação de outubro de 2026 é a PTAX do Banco Central.
Quer começar a diversificar com imóveis? Fale com um consultor da IHB Brazil ou veja os imóveis à venda.
Você pode se interessar
Investir em imóveis em Portugal: o que o brasileiro precisa saber
Escassez de imóveis, compra na planta, aluguel de longo prazo, alojamento local e herança: o que considerar antes de comprar imóvel em Lisboa, no Porto e arredores.
Orlando ou Miami: onde investir em imóveis na Flórida?
Orlando e Miami funcionam de formas diferentes: tipo de imóvel, prazo de obra, pagamento e regras de aluguel de temporada. Veja qual combina com o seu objetivo.
Financiamento de imóvel nos EUA e em Portugal para brasileiros
Como brasileiros financiam imóveis na Flórida e em Portugal com a renda do Brasil: quanto dá para financiar, pré-aprovação, documentos, prazos e câmbio.